风电大兆瓦化时代,被忽略的国产供应链卡脖子细节
前阵子去江苏大丰的风电整机厂出差,站在刚下生产线的18兆瓦叶片根儿底下,那种从尺寸里透出来的压迫感,没去过现场的人根本想象不出来。
真太大了。
站在底下说话都得喊。
现在整个风电行业都在往大兆瓦冲,功率越大,叶片越长,单位发电成本越低,对于海上风电来说尤其划算,这个道理所有人都懂。但很少有人聊,大兆瓦化一路狂奔,给国内原本已经成熟的风电供应链,逼出了不少新的卡脖子问题。
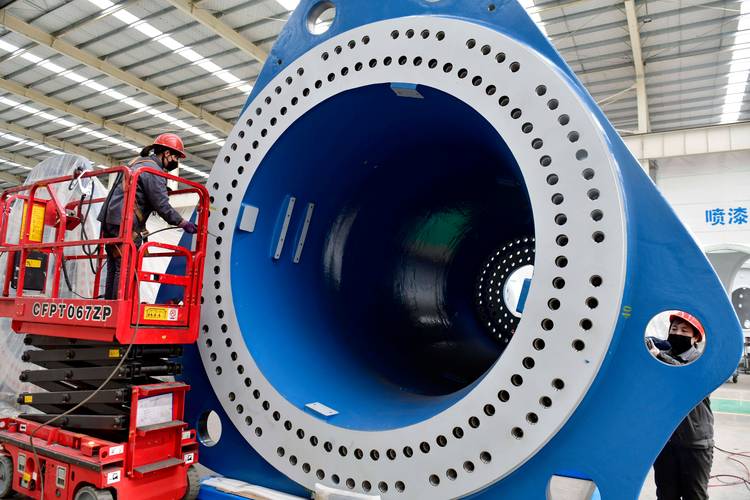
 风电16兆瓦机组主轴轴承装配现场
问:不就是放大尺寸吗?为什么原来做小轴承的厂做不了大的?
答:这真不是按比例放大就能搞定的事儿啊!16兆瓦级别的主轴轴承,整个套圈的毛坯就超过120吨,国内能浇出这么大尺寸还能保证内部零气孔零缺陷的锻件厂,一只手数得过来。浇完毛坯还要粗加工、热处理、精加工,最后整个轴承的变形量要控制在0.01毫米以内,差不多是头发丝直径的七分之一,对设备和工艺的要求,根本不是一个层级。更别说大兆瓦机组的叶片动辄上百米,运行起来的颤振对轴承的游隙、滚子一致性要求极高,稍有差池,寿命直接砍半。
国产风电大兆瓦主轴轴承成品检测车间
问:现在国产大兆瓦轴承用起来,和进口品牌比差距大吗?
答:实事求是说,差距还是有的。目前进口顶级品牌的大兆瓦轴承,极限寿命比国产产品高10%到15%左右,这个得认。但你知道价格差多少吗?进口轴承要比国产贵一倍还多,交付周期进口要6到8个月,国产只要2到3个月,遇上抢装机窗口期,晚一个月并网损失的发电收益都几十万了,哪个划算真不用多说。而且按照风电项目20年的设计寿命来看,国产轴承完全能满足要求,验证数据都摆在这里,没必要多花一倍的钱买进口冗余。
❗ 这里提个醒:很多中小整机厂为了压成本,会用低载荷等级的轴承凑数,哪怕尺寸对,长期运行风险极高,项目方拿地的时候一定要查清楚核心零部件的型号参数,别踩坑。
接下来风电供应链还要啃哪些硬骨头?
现在主轴轴承的缺口补上了一大块,还有几个细分领域依然待突破。
✅ 第一就是大丝束碳纤维。现在100米以上的超长叶片,必须用碳纤维减重,否则叶片太重,整机根本带不动。目前国内大丝束碳纤维的产能还在爬坡,产品一致性和进口还有差距,成本也下不来,很多厂还是依赖进口,这个是接下来几年的突破口。
✅ 第二就是超长叶片模具。100米以上的叶片模具,要求整个长度上的变形量不超过1毫米,对模具钢和加工工艺要求极高,国内能稳定供货的厂商不超过三家,很多还得从欧洲进口,价格贵交货慢。
说实话,风电现在是中国少数在全球能拿得出手的优势产业,整机产能占了全球八成以上,凭的就是过去十几年一点点把零部件国产化做起来了。
不过话说回来,现在行业卷价格卷得厉害,好多整机厂为了抢订单把价格压到成本线以下,反倒不愿意给国产零部件试错空间,这个真的挺可惜的。毕竟核心技术都是靠一次次装机验证磨出来的,光靠买别人的成熟产品,永远没法真正突破。
现在近海的风电项目开发完了,接下来要往远海走,机组功率还会更大,20兆瓦甚至25兆瓦的机组都已经在研发了。供应链的突破也得跟着往前走,把核心零部件的利润留在国内,比什么都强。
那些在草原上、海岸边转着的大风车,转的不只是电,转的是中国工业一点点啃硬骨头的底气罢了。
为什么大兆瓦风电,反倒把供应链逼出了新问题?
很多外行人觉得,不就是把零部件按比例放大吗?原来做5兆瓦的,现在放大做15兆瓦的,有什么难的? 实际上完全不是这么回事。风电整机的功率翻三倍,核心零部件承受的载荷可不是翻三倍,是呈几何级数增长,对材料、工艺、精度的要求直接跨了好几个量级。 就拿最核心的主轴轴承来说,它是整个风电机组的心脏,要扛着整个叶轮的重量和不停变化的风力交变载荷,一出问题就是整机停机,维修成本动辄几百万。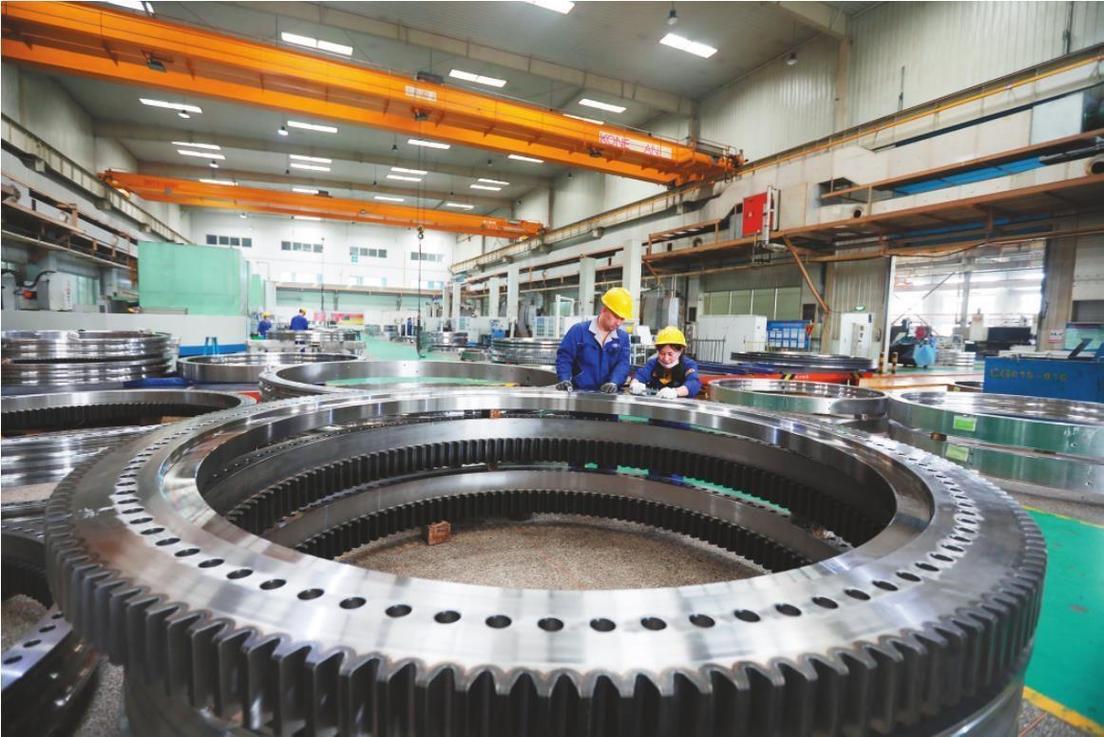 风电16兆瓦机组主轴轴承装配现场
问:不就是放大尺寸吗?为什么原来做小轴承的厂做不了大的?
答:这真不是按比例放大就能搞定的事儿啊!16兆瓦级别的主轴轴承,整个套圈的毛坯就超过120吨,国内能浇出这么大尺寸还能保证内部零气孔零缺陷的锻件厂,一只手数得过来。浇完毛坯还要粗加工、热处理、精加工,最后整个轴承的变形量要控制在0.01毫米以内,差不多是头发丝直径的七分之一,对设备和工艺的要求,根本不是一个层级。更别说大兆瓦机组的叶片动辄上百米,运行起来的颤振对轴承的游隙、滚子一致性要求极高,稍有差池,寿命直接砍半。
国产替代已经走到哪一步了?
💡 说点最新的业内消息,别听网上还在说风电轴承全靠进口,那都是多少年前的老黄历了。 2023年下半年,国内已经有至少3台18兆瓦海上风电机组,装配完全国产的主轴承完成吊装,进入试运行阶段。截至2024年第一季度,国内8兆瓦到16兆瓦的大兆瓦机组,国产主轴轴承的装机占比已经突破35%,这个速度放在十年前根本不敢想。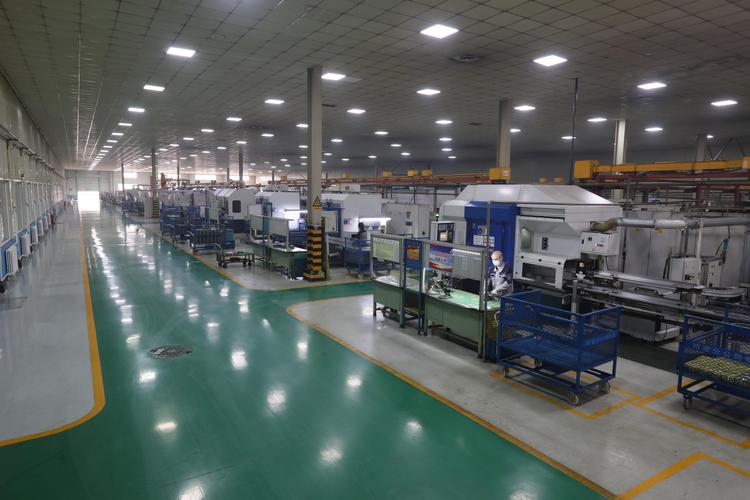 国产风电大兆瓦主轴轴承成品检测车间
问:现在国产大兆瓦轴承用起来,和进口品牌比差距大吗?
答:实事求是说,差距还是有的。目前进口顶级品牌的大兆瓦轴承,极限寿命比国产产品高10%到15%左右,这个得认。但你知道价格差多少吗?进口轴承要比国产贵一倍还多,交付周期进口要6到8个月,国产只要2到3个月,遇上抢装机窗口期,晚一个月并网损失的发电收益都几十万了,哪个划算真不用多说。而且按照风电项目20年的设计寿命来看,国产轴承完全能满足要求,验证数据都摆在这里,没必要多花一倍的钱买进口冗余。
❗ 这里提个醒:很多中小整机厂为了压成本,会用低载荷等级的轴承凑数,哪怕尺寸对,长期运行风险极高,项目方拿地的时候一定要查清楚核心零部件的型号参数,别踩坑。
接下来风电供应链还要啃哪些硬骨头?
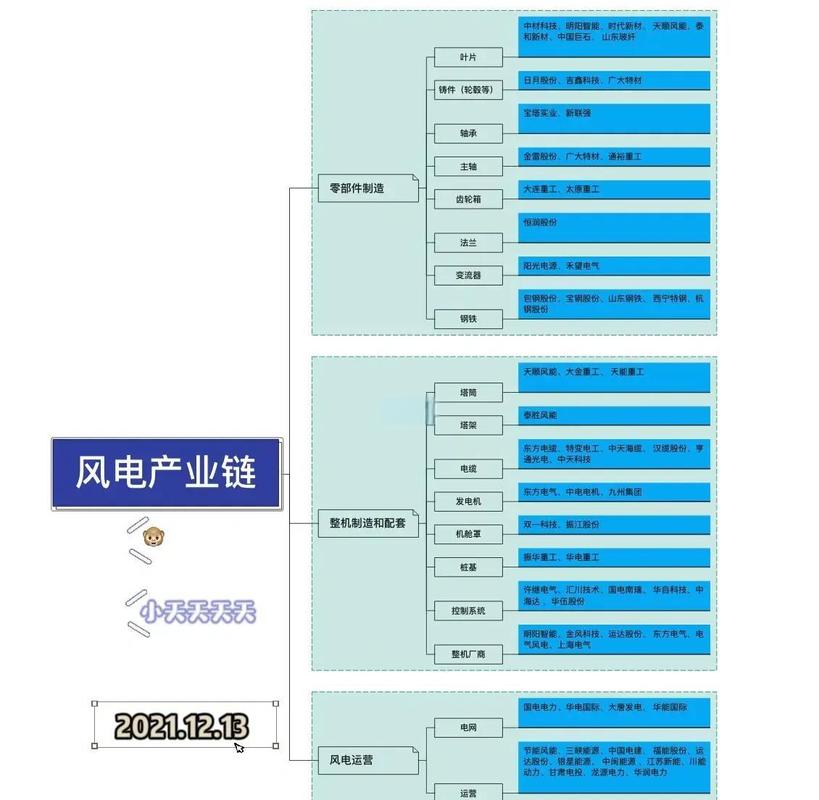 接下来风电供应链还要啃哪些硬骨头?
现在主轴轴承的缺口补上了一大块,还有几个细分领域依然待突破。
✅ 第一就是大丝束碳纤维。现在100米以上的超长叶片,必须用碳纤维减重,否则叶片太重,整机根本带不动。目前国内大丝束碳纤维的产能还在爬坡,产品一致性和进口还有差距,成本也下不来,很多厂还是依赖进口,这个是接下来几年的突破口。
✅ 第二就是超长叶片模具。100米以上的叶片模具,要求整个长度上的变形量不超过1毫米,对模具钢和加工工艺要求极高,国内能稳定供货的厂商不超过三家,很多还得从欧洲进口,价格贵交货慢。
说实话,风电现在是中国少数在全球能拿得出手的优势产业,整机产能占了全球八成以上,凭的就是过去十几年一点点把零部件国产化做起来了。
不过话说回来,现在行业卷价格卷得厉害,好多整机厂为了抢订单把价格压到成本线以下,反倒不愿意给国产零部件试错空间,这个真的挺可惜的。毕竟核心技术都是靠一次次装机验证磨出来的,光靠买别人的成熟产品,永远没法真正突破。
现在近海的风电项目开发完了,接下来要往远海走,机组功率还会更大,20兆瓦甚至25兆瓦的机组都已经在研发了。供应链的突破也得跟着往前走,把核心零部件的利润留在国内,比什么都强。
那些在草原上、海岸边转着的大风车,转的不只是电,转的是中国工业一点点啃硬骨头的底气罢了。