光伏制造业:降本浪潮下的设备端隐形革命
去年跑了11个光伏相关的工厂,从上游硅料到下游组件,最大的感受就是两个字:变快。
去年还在主流的166硅片,今年连二手设备都没人收了。P型电池的效率天花板摸到了,全行业都在往N型转,慢一步,成本就差一分钱,竞争力直接掉一个档次。
很多做光伏配套的小加工厂,去年年底还在想着攒钱上新设备,今年开春就发现路线错了,手里的订单直接被头部厂靠N型的成本优势抢光,直接停工的不在少数。
 光伏大尺寸硅片切片生产线车间实拍
问:现在是不是所有光伏厂都必须转大尺寸?小硅片是不是彻底没市场了?
答:倒也不是一竿子打死,户用分布式光伏里还有一些定制化的小尺寸需求,一些特殊场景的BIPV项目也会用到,但是目前国内90%以上的新增产能都是182及以上尺寸,头部厂的210产能早就开满了。不是转不转的问题,是你不转,单位成本比别人高一毛多,投标的时候根本报不出有竞争力的价格,慢慢就被挤出去了。现在光伏招标拼的就是每瓦几分钱的差价,一丁点成本差就能决定输赢。
光伏N型TOPCon电池生产设备实拍
问:现在N型路线这么乱,TOPCon、HJT、IBC各说各的好,投设备会不会容易赌错路线?
答:风险肯定有,换谁投几个亿上生产线都得慎之又慎。不过从目前的行业实践看,未来三到五年TOPCon肯定是绝对主力,毕竟现有P型生产线改造成TOPCon,每GW投入只要三四个亿,新建HJT线要差不多八个亿,成本差一倍还多,效率差了不到半个点,大部分厂商肯定先选转产成本低的。HJT效率上限更高,但是现在设备和银浆成本还没降到位,也就头部玩家敢小批量铺,短期成不了主流。赌错路线的设备厂,今年日子真的很难过,我知道有一家原来押注HJT的小设备厂,今年订单砍了八成,已经在裁员了。
光伏出海,设备厂要跟着跑的新战场
💡 现在国内光伏产能大家都说过剩,其实过剩的都是落后的旧产能,新的N型产能其实还在扩,但是市场在哪里?在海外。
现在国内年发电量需求就那么多,光伏装机一年一百多GW就顶到天了,国内组件厂一年产五百多GW,不走出去卖根本活不了。不过话说回来,现在光伏出海早就不是把组件装船运出去卖这么简单了。
欧美现在都要求本地制造比例,拿美国IRA补贴要本地有产能,欧盟碳关税要算全链条的碳排放,你不去本地设厂,根本进不了主流供应链。所以现在不仅组件厂出海,光伏设备厂也得跟着出去,给客户就近配套,就近调试,就近维修。
❗ 但是出海的坑真的不少,我去年听一个设备厂的老板吐槽,他们跟着组件厂去中东设服务点,当地工人连基本的机械维护常识都没有,设备出点小问题都要从国内飞人过去,机票加住宿,一次维修成本快十万,折腾大半年才培养出几个合格的本地技师。
当然,国内光伏设备的优势确实大,同等配置的切片机,欧洲厂商报价是我们的三倍,交期要等十二个月,我们三个月就能交货,还包上门安装调试,这竞争力真的没的说。现在东南亚新建的光伏厂,八成以上用的都是中国产的设备,这个地位短时间没人抢得走。
说白了,光伏行业走到今天,所有的进步都是逼出来的。降本压力逼着技术迭代,技术迭代逼着设备升级,国内市场饱和逼着出海。一路卷过来,才卷出来现在全球领先的地位。接下来哪能停下来,还得接着卷,卷出更低的成本,卷出更高的效率,卷到全世界每个角落都用上便宜的光伏电。
硅片大尺寸化,逼出来的设备迭代
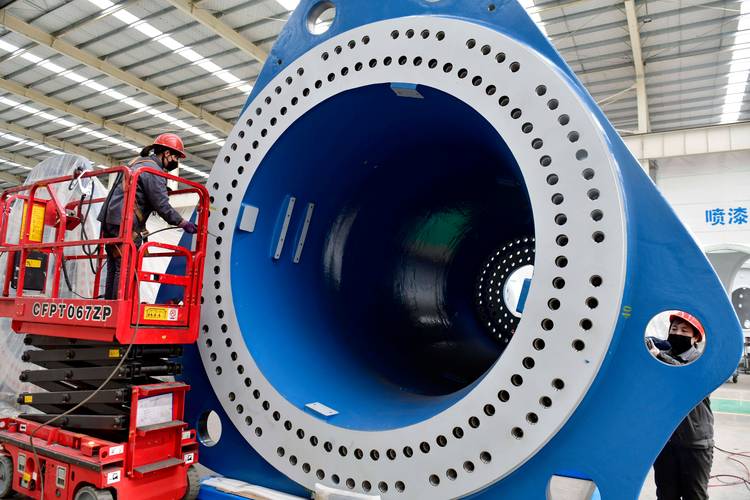
光伏这十几年的降本,一半靠硅料提纯技术进步,另一半靠硅片做大。同样拉一棒硅料,做一片210硅片,比做四片100左右的小硅片,摊下来的单位加工费能降30%还多,发电效率还更高。 上个月去江苏盐城的一个头部切片厂参观,站在新的切片生产线边上,对比边上停着的五年前的旧设备,直观的感受就是大——新线的切台比旧款宽出去快80公分,进料架也整整高了一截。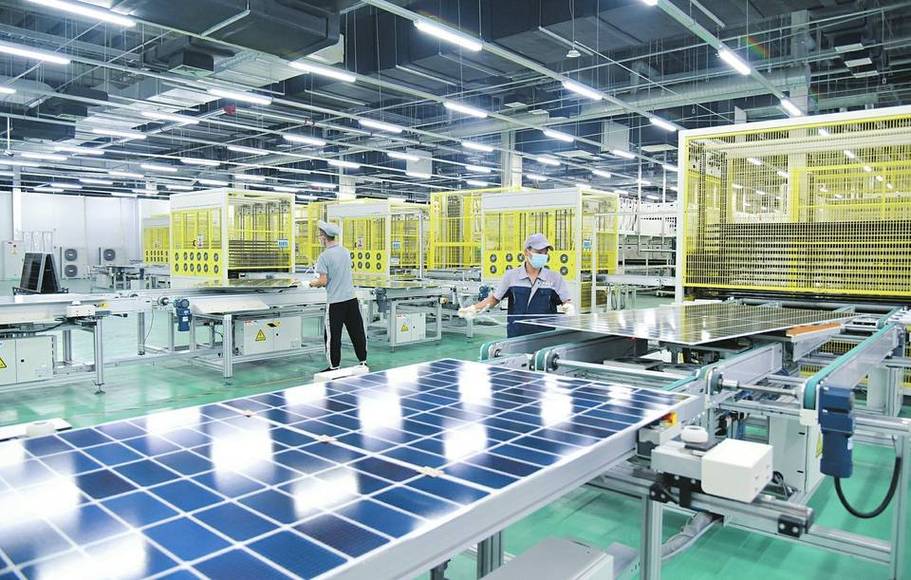 光伏大尺寸硅片切片生产线车间实拍
问:现在是不是所有光伏厂都必须转大尺寸?小硅片是不是彻底没市场了?
答:倒也不是一竿子打死,户用分布式光伏里还有一些定制化的小尺寸需求,一些特殊场景的BIPV项目也会用到,但是目前国内90%以上的新增产能都是182及以上尺寸,头部厂的210产能早就开满了。不是转不转的问题,是你不转,单位成本比别人高一毛多,投标的时候根本报不出有竞争力的价格,慢慢就被挤出去了。现在光伏招标拼的就是每瓦几分钱的差价,一丁点成本差就能决定输赢。
N型转型,设备端的新机会新坑
说实话,这两年光伏行业赚钱最多的,不是做组件的,也不是做硅料的,是踩对了N型转型节奏的设备厂商。 原来做P型扩散炉的老厂,没提前布局N型技术的,去年订单直接砍了六七成,那些提前三五年砸钱研发TOPCon设备的,现在订单排到明年下半年都接不完。 N型电池对工艺的要求比P型严苛太多,原来P型容忍的一点点杂质,放到N型里就是效率掉零点几个点,直接卖不上价。金属化环节更是变了天,原来P型用的高温银浆,N型要降银耗,现在都在推银包铜,下一步还要换电镀铜,整条线的设备都要换。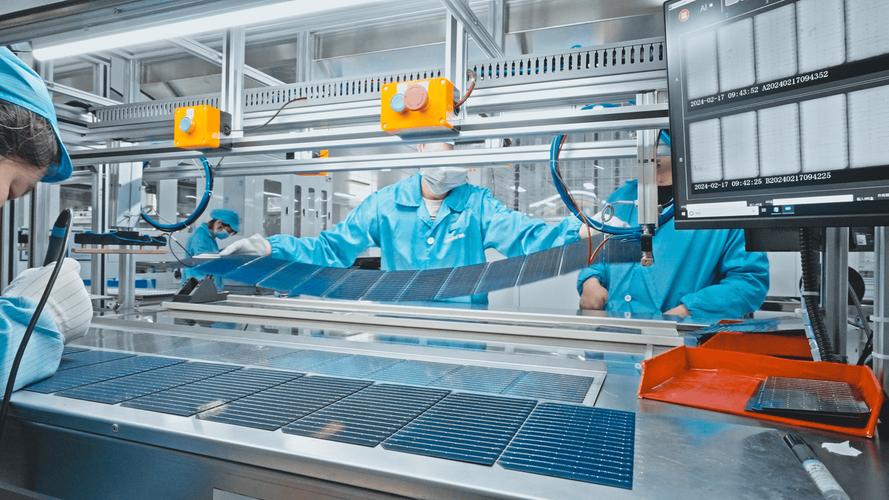 光伏N型TOPCon电池生产设备实拍
问:现在N型路线这么乱,TOPCon、HJT、IBC各说各的好,投设备会不会容易赌错路线?
答:风险肯定有,换谁投几个亿上生产线都得慎之又慎。不过从目前的行业实践看,未来三到五年TOPCon肯定是绝对主力,毕竟现有P型生产线改造成TOPCon,每GW投入只要三四个亿,新建HJT线要差不多八个亿,成本差一倍还多,效率差了不到半个点,大部分厂商肯定先选转产成本低的。HJT效率上限更高,但是现在设备和银浆成本还没降到位,也就头部玩家敢小批量铺,短期成不了主流。赌错路线的设备厂,今年日子真的很难过,我知道有一家原来押注HJT的小设备厂,今年订单砍了八成,已经在裁员了。
光伏出海,设备厂要跟着跑的新战场
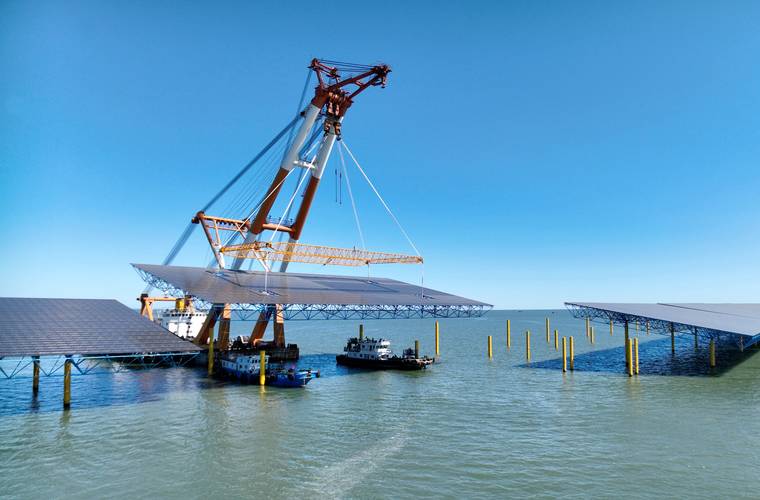 光伏出海,设备厂要跟着跑的新战场
💡 现在国内光伏产能大家都说过剩,其实过剩的都是落后的旧产能,新的N型产能其实还在扩,但是市场在哪里?在海外。
现在国内年发电量需求就那么多,光伏装机一年一百多GW就顶到天了,国内组件厂一年产五百多GW,不走出去卖根本活不了。不过话说回来,现在光伏出海早就不是把组件装船运出去卖这么简单了。
欧美现在都要求本地制造比例,拿美国IRA补贴要本地有产能,欧盟碳关税要算全链条的碳排放,你不去本地设厂,根本进不了主流供应链。所以现在不仅组件厂出海,光伏设备厂也得跟着出去,给客户就近配套,就近调试,就近维修。
❗ 但是出海的坑真的不少,我去年听一个设备厂的老板吐槽,他们跟着组件厂去中东设服务点,当地工人连基本的机械维护常识都没有,设备出点小问题都要从国内飞人过去,机票加住宿,一次维修成本快十万,折腾大半年才培养出几个合格的本地技师。
当然,国内光伏设备的优势确实大,同等配置的切片机,欧洲厂商报价是我们的三倍,交期要等十二个月,我们三个月就能交货,还包上门安装调试,这竞争力真的没的说。现在东南亚新建的光伏厂,八成以上用的都是中国产的设备,这个地位短时间没人抢得走。
说白了,光伏行业走到今天,所有的进步都是逼出来的。降本压力逼着技术迭代,技术迭代逼着设备升级,国内市场饱和逼着出海。一路卷过来,才卷出来现在全球领先的地位。接下来哪能停下来,还得接着卷,卷出更低的成本,卷出更高的效率,卷到全世界每个角落都用上便宜的光伏电。