氢能在工业脱碳中的真问题:不是炒概念,是啃硬骨头
工业脱碳里,氢能为什么绕不开?
很多人说,脱碳靠光伏风电就够了,折腾氢能干嘛?这话骗外行可以,真进了工业现场就站不住脚。
钢铁、水泥、玻璃这些高耗能行业,核心工序需要一千多度的高温,现阶段大规模用电加热,要么成本是原来的两三倍,企业根本扛不住,要么就是管网改造要把整个厂区推平重来,投个几百亿进去,谁也不敢拍这个板。
氢能不一样。要么直接烧,温度够,碳排放几乎为零。要么做还原剂,替代长流程钢铁里的焦炭,直接从源头砍掉九成以上的碳排放。重卡、轮船这些长距离重载运输,能量密度需求高,锂电池堆到几十吨都不够跑,氢能一罐就能解决问题。
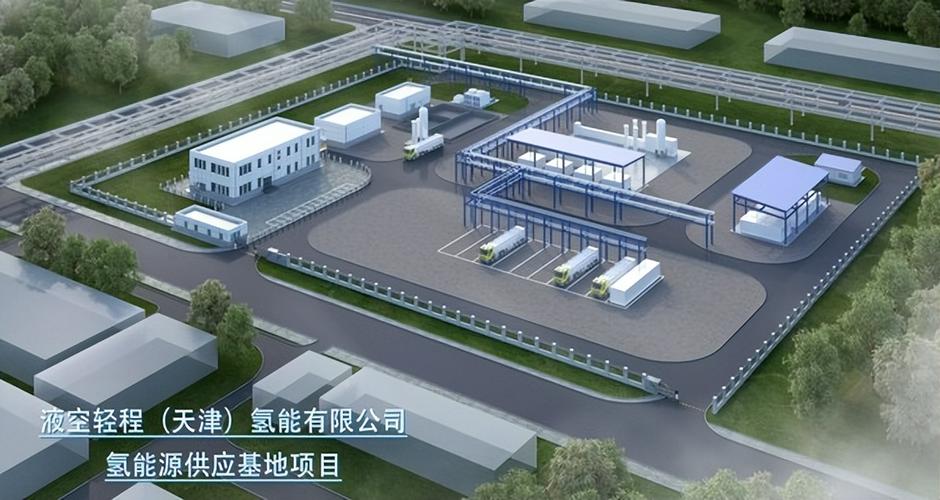 化工园区加氢站氢能管道布局图
问:现在风光电上网价格已经降到两毛多一度了,为啥不直接用电反而绕一圈做氢能?
答:这个问题问到点子上了,我跑项目的时候几乎每天都有人问。绿电直接用当然最好,但工业需求不是什么时候都匹配。比如氯碱厂本来就副产大量氢气,原来很多都是直接放空燃烧,浪费了还产碳排放,现在提纯了就能用,成本比重新制氢低太多。再比如钢铁厂,需要稳定的还原剂,不可能今天风大就多产,明天没风就停工,把多余的绿电存成氢能,需要的时候再用,反而解决了绿电的间歇性问题。还有长距离跨区域运输能源,氢能管道的运输成本比超高压输电还低,一千公里以上,氢能更划算。
当前落地的氢能项目,最大的卡点在哪?
我见过的项目,十个死八个,死法都差不多。
💡 第一个卡点:成本。 现在绿氢制造成本大概是30-40块一公斤,对应到用车用钢上,成本比原来的化石能源方案高30%以上,没有补贴根本活不下去。灰氢便宜,15块左右一公斤,但碳排放和天然气差不多,脱碳意义不大。 ✅ 第二个卡点:安全审批。 氢能属于易燃易爆品,铺跨园区的管道,建加氢站,审批流程比一般化工项目长一倍都不止,很多项目等审批等一年,资金成本拖死了。 ❗ 第三个卡点:标准不统一。 现在不同行业的氢能接入标准、运输储存标准,很多地方都是各自为政,你这个园区的合格加氢车,进下一个园区就不让进,太折腾。 问:很多地方推蓝氢当过渡方案,蓝氢真的靠谱吗?是不是换个概念圈补贴? 答:不能一棍子打死,要看从哪来。如果本身就是化石能源制氢的企业,原来就产氢,加个碳捕获装置就能把碳排放降下来,成本比新建全绿氢项目低一半,当然是好的过渡。但如果为了拿氢能项目的补贴,凭空新建蓝氢项目,那就是换汤不换药,本质还是吃化石能源的饭,就算拿到补贴,长期政策一变,死得更快。说实话,蓝氢本来就是给绿氢打辅助的,不能当主力。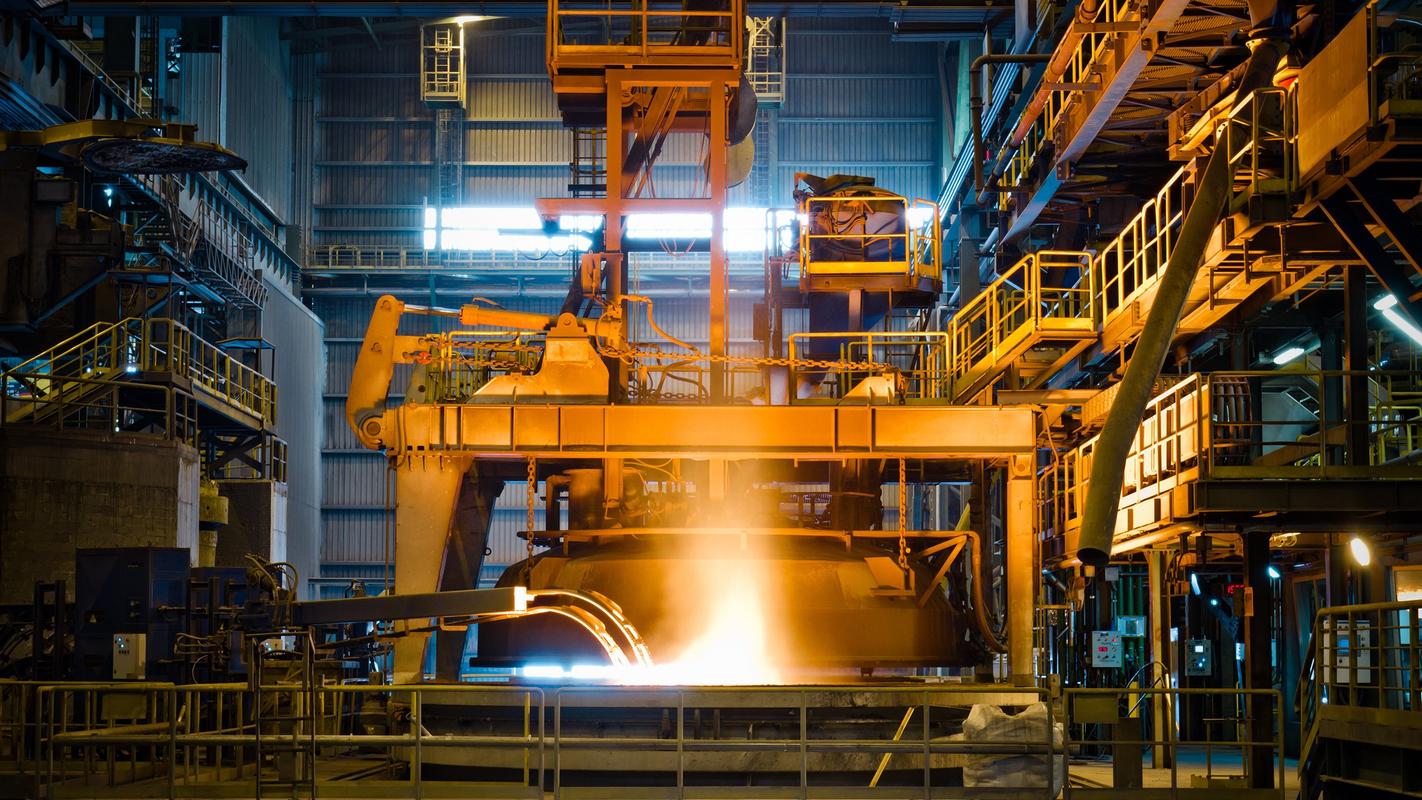 钢铁厂氢基还原炼铁项目现场图
2024年看到的务实玩法,值得抄作业
 2024年看到的务实玩法,值得抄作业
不过话说回来,今年我跑下来,也看到不少真的能落地的好项目,不再是炒概念了,路子走对了。
第一个路子:先啃身边的“便宜氢”。江苏有个氯碱产业园,原来每年副产的氢气有三分之一都放空烧了,现在花几千万建个提纯装置,把氢气提纯到符合标准,直接铺管网给园区里的重型物流车加氢,成本才八块钱一公斤,比柴油还便宜!现在园区里五十多辆物流车全改成氢能车,不用补贴都能跑盈利,这就是把闲置资源用起来了,太聪明了。
第二个路子:从小场景往大场景滚。很多地方一上来就要投几百亿建绿氢基地,结果没钱没人没场景,烂尾了。现在很多企业改成先做园区内部物流、厂区内重型机械这些小场景,几十辆车,一个加氢站,先跑起来,攒运营数据,降成本,等规模起来了再往外扩,风险小多了。
第三个路子:装备端已经跟上了。原来核心的电解槽设备都靠进口,价格贵死,现在国产碱性电解槽的效率已经做到75%以上,成本比进口便宜一半还多,原来一万二一千标方,现在降到六千多,再过两三年,随着规模扩大,成本还能降。等绿氢成本降到20块一公斤以下,就会有越来越多的企业主动换,不用靠补贴推。
我上周跟一个钢铁厂的总工聊天,他说现在氢冶金出来的钢材,质量不比焦炭炼的差,还卖得更贵,因为下游车企、家电企业要低碳钢材做产品,愿意加钱买。
市场已经在发芽了。
别再盯着PPT上的千亿产业集群了,沉下去把这些小场景的硬骨头啃了,氢能才能真的活起来。