拆解电动汽车:制造业看不见的底层革命
上个月去珠三角跑了三家汽车 Tier1 零件厂,踩了满脚的铝合金切削液,回来最大的感受是——燃油车时代攒下的那套制造业逻辑,全被掀桌子了。
原来靠着精密加工经验卡了全球玩家近百年的门槛,说没就没。无数做了几十年燃油车零件的老厂子,要么转产,要么死。新的小厂子踩对了细分,一两年就能起来。
为什么说电动汽车是制造业的降维打击
燃油车整车有超过两万个零件,光是发动机一个部分,就有几千个零件要磨合,从铸造到切削到热处理,每一步都要几十年的工艺积累,没经验的厂子根本玩不转。
电动汽车呢?三大件换成电机、电池、电控,总零件数砍掉了三分之二还多。不需要复杂的变速箱,不需要高精度的曲轴缸体,原来攒下的那堆工艺经验,大半没用了。
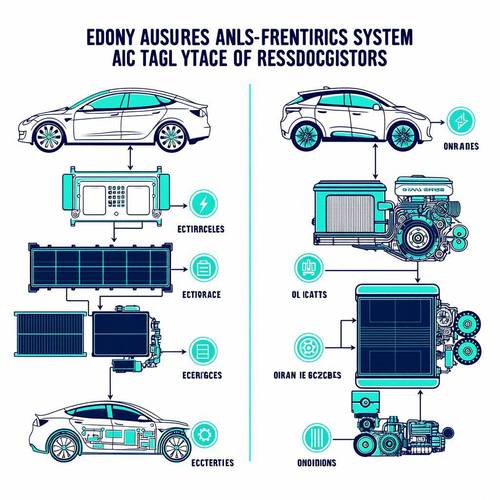 电动汽车与燃油车零部件数量对比工业图
说实话,这个变化太颠覆了。
我上次见一个做了三十年发动机缸体的老厂长,现在车间一半的机床都改铣电机壳了,利润比原来还高两个点。他说干了一辈子,没想到自己最后变成了做铝疙瘩的。
刚好这里很多人问错了问题,我整理成问答:
问:是不是造电动汽车比造燃油车的行业门槛更低?
答:刚好反过来。整车集成的门槛是降了,中小厂也能攒出一台车,但核心零件的制造门槛,换了个赛道,要求更苛刻了。比如电池极片的涂层厚度公差,要控制在2微米以内,比原来燃油车活塞环的公差要求还严一倍。电机硅钢片的冲压,要求边缘不能有一丝毛刺,不然都会影响磁通量,增加损耗。原来燃油车拼的是工人的经验,现在电动汽车拼的是全链路数字化检测,没有千万级的在线检测设备,根本拿不到订单。
当前制造业端最头疼的三个现实问题
跑了一圈下来,我发现不管是大厂还是小厂,都绕不开三个头疼的问题:
- 一体化压铸的良率难题:现在头部车企都在吹一体化压铸,说能减几百公斤重量,少上千个焊点,但是能把良率稳定在90%以上的厂子,国内不超过三家。一个几十公斤的大压铸件,一次成型,里面藏一个小气泡就是废品,一套模具几千万,废一件就是几十万打水漂。
- 800V高压平台的零件适配:今年新出的车型大半都上800V快充,原来的低压零件全都不能用,从充电枪到线束到IGBT芯片,全要换耐高压耐高温的材料,很多原来做零件的厂子,配方跟不上,直接丢了订单。
- 线体换型的灵活性:现在车企更新车型的速度从原来的五年一代,变成一年两更,生产线要跟着换,原来那种专机专用的刚性线,换一次型要停线半个月,根本扛不住,现在都在抢着改柔性线,前期投入压得很多厂子喘不过气。
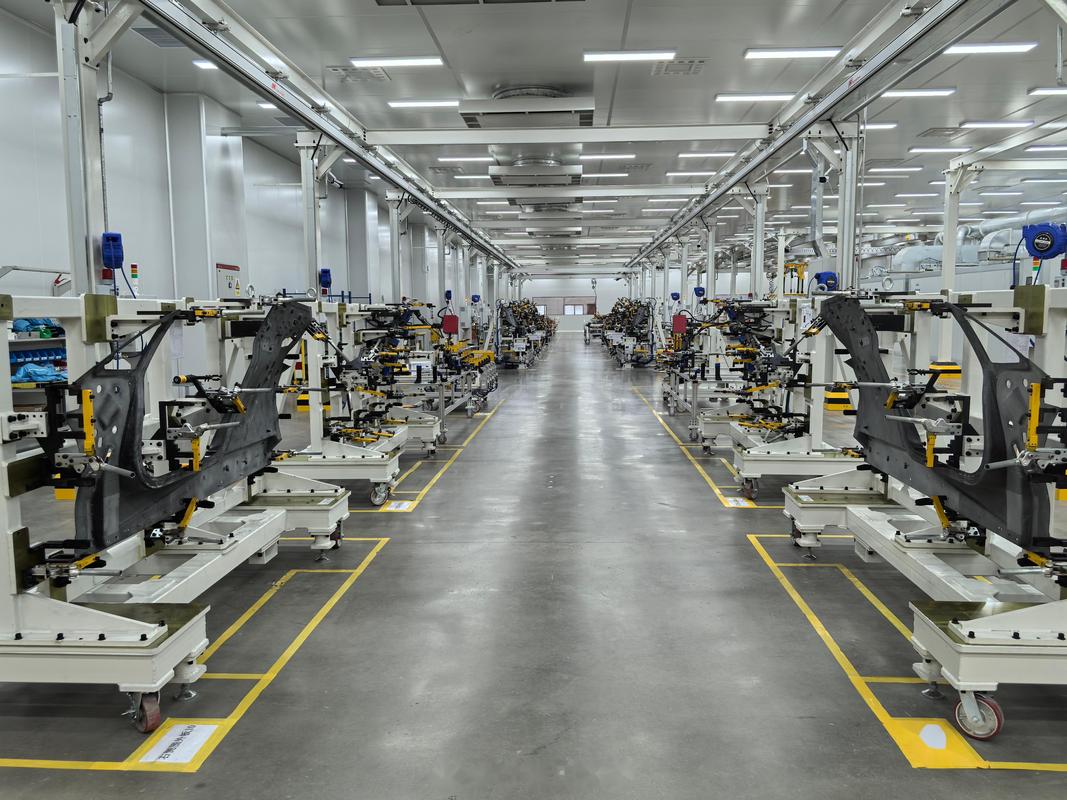 电动汽车车身一体化压铸工厂车间实景
这里也整理一个大家问得最多的问题:
问:一体化压铸真的能降低电动汽车的整体制造成本吗?
答:短期来看,完全不会。一条一体化压铸线投入就是好几个亿,只有年产三十万辆以上的规模才能摊平成本,现在多数新势力的年销量连十万都不到,完全是赔本赚吆喝。而且还有后续的坑,一体压成的车身,如果出了碰撞事故,没法局部切割修复,只能换整个车架,修车费几万起步,用户的使用成本也上去了。不过话说回来,方向是对的,等工艺磨个两三年,良率提上来,模具成本降下去,长期肯定能拉低整体制造成本,现在就是制造业陪车企跑开荒的阶段。
中小制造企业的破局机会在哪
 中小制造企业的破局机会在哪
很多人说,电动汽车这波浪潮,就是比亚迪特斯拉宁德时代这些大厂的游戏,中小厂只能喝汤,甚至汤都喝不到。
我跑下来看到的完全不一样。好多几十人的小厂子,踩对了细分,一年营收翻两三倍的大把。
💡 第一个机会:高压平台的细分小零件。比如800V充电枪的插针,原来低压插针要求耐温100度,现在要耐180度,还要耐磨抗电弧,原来做普通插针的厂子做不了,东莞有个三十人的小厂,改了材料配方,现在一个月出三百万根,一根针赚一毛五,一个月就是四十五万利润,比做十个燃油车小零件赚的都多。
💡 第二个机会:电池包的结构件。原来电池包要轻量化,很多壳体都换成铝合金冲压,还有各种绝缘支架、导热垫,都是细分赛道,大厂看不上这点利润,留给中小厂的空间很大。去年我见过浙江一个做冲压的小厂,原来做家电五金,去年转做电池包端板,今年就把厂房扩了一倍。
❗ 要避开的坑就是别去碰整车主业,那是大厂烧钱的地方,中小厂别凑那个热闹,就盯着那种大厂嫌小、小厂做不好的细分零件,闷声发财比什么都强。
真的,这波电动汽车的革命,不是大鱼吃小鱼,是快鱼吃慢鱼。原来做燃油车零件的厂子,抱着手上那点逐年下滑的订单不放,不肯转,再过三五年,大概率会被慢慢淘汰。只要肯放下原来的经验,去找细分赛道的缺口,哪怕是小厂子,也能吃到这波红利。
对吧,制造业从来都是这样,新的替代旧的,没人能躺在原来的功劳簿上吃一辈子。接下来这三五年,变化还会更快,别站在岸边看,下场踩对点,就能拿到自己的那一块。