风电主轴承的国产化突围:从“不敢用”到“抢着订”,这十年到底发生了什么
前年冬天,我在江苏一家风电轴承厂的热处理车间蹲了三天。那股淬火油的味道,现在还记得。感应器贴着直径一米八的套圈滚道绕一圈,几秒钟的事,温度八百四往上。就这么几秒,决定这台风机未来二十年能不能安稳转。
旁边老师傅说了句话,我记到现在——“以前做小轴承,差个几微米客户都懒得挑。现在做风电的,差两丝,人家海上装一次要花几百万。”
两丝。零点零二毫米。
风电主轴承到底难在哪
转速。这是第一个反直觉的地方。风电主轴的转速极低,额定工况下通常只有 10 到 20 转每分钟。对比一下,机床主轴动辄上万转。听起来是不是很轻松?恰恰相反。
低速意味着油膜建立困难,意味着滚子和滚道之间更容易处在边界润滑甚至干摩擦的边缘,意味着载荷循环次数少、但单次载荷极大——风轮直径 200 米,叶尖扫过来的力矩传到根部,主轴轴承要扛住的倾覆力矩是数千千牛米这个量级。
再叠加变桨、偏航、湍流、阵风、频繁启停,载荷谱是乱的。不是教科书上那种漂亮的正弦曲线。
所以风电轴承的核心指标从来不是转速,是疲劳寿命和可靠性。陆上要求 20 年,海上 25 年,可利用率 97% 以上。这个“97%”听着不高,换算下来,一年只能停十一天。💡 还得算上计划检修。
第二个难点是尺寸和材料。8MW 以上机型的主轴承,外径普遍超过 2.5 米,有的逼近 3.5 米。这么大的截面,用什么钢?主流是渗碳钢,18CrNiMo7-6 那一类,滚道要渗碳淬火,渗层深度 5 到 8 毫米。问题来了——大壁厚零件淬火的时候芯部冷不下来,表面硬了芯部还软,应力分布一塌糊涂。有的厂子走贝氏体等温淬火,有的上感应淬火,各有各的坑,没有哪条路是白送的。
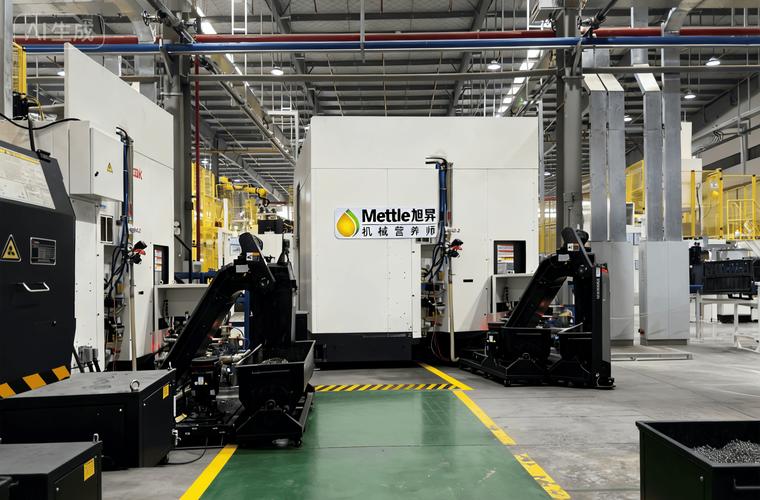
 风电主轴轴承套圈渗碳淬火热处理车间
滑动轴承:机会,还是赌注
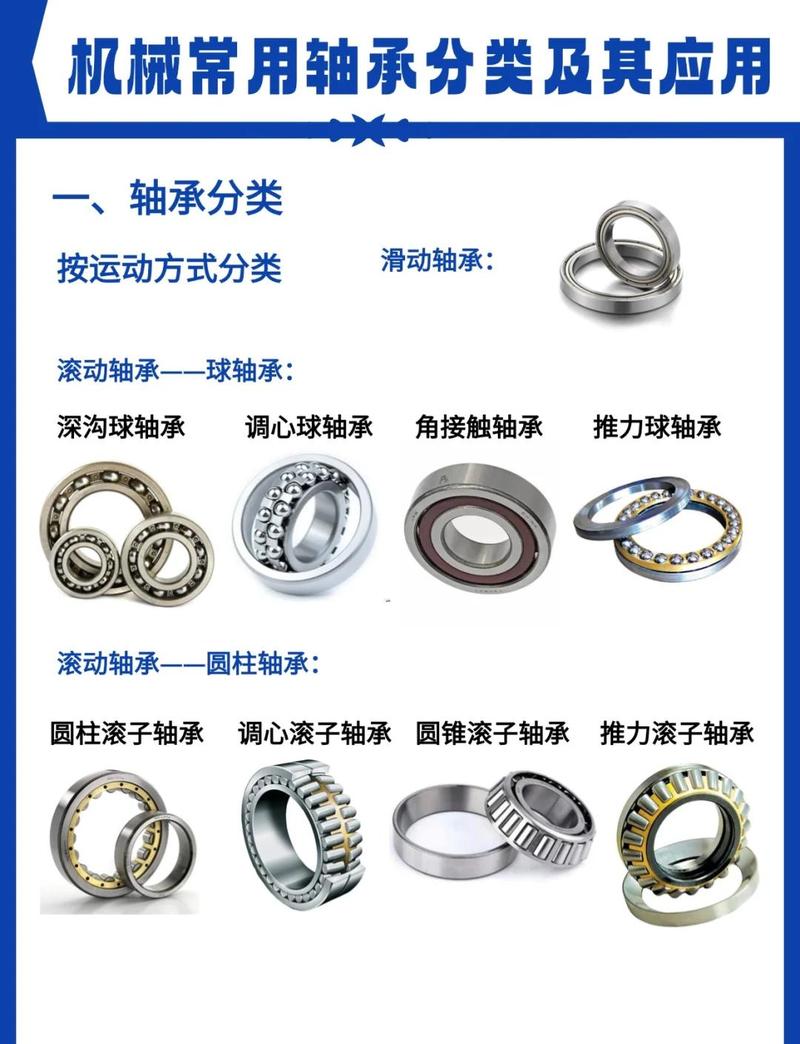 滑动轴承:机会,还是赌注
这几年行业里吵得最凶的技术路线,就是主轴到底用滚动轴承还是滑动轴承。
滚动轴承是老牌方案。调心滚子、双列圆锥滚子,两条路线打了十几年。优点是成熟、有大量运行数据可查。缺点是贵、重、交货周期长——大兆瓦主轴承的订货周期前两年一度排到 18 个月以上。
滑动轴承的思路很直接:把滚子换成油膜。体积能小一圈,重量降 20% 到 30%,成本也压得下来。齿轮箱里行星轮用滑动轴承,已经有批量装机了,SKF、ZF 都在推,国内也有厂家跟进。
但主轴用滑动轴承?说实话,行业内分成两派。一派认为这是必然趋势,另一派觉得海上工况太恶劣,油膜一旦破裂就是灾难性失效。目前公开的装机案例还不算多,运行时间最长的也就几年。
我的判断是:齿轮箱滑动轴承已经在落地,主轴滑动轴承还在验证期。销售的话,别全信。
问:风电主轴承的国产化率现在到底是多少?
答:这个数字很难给一个精确值,口径不同结果差很多。按“国内品牌供货的装机台数”算,陆上中小兆瓦机型的主轴承国产化已经相当高,一些整机厂新机型的国产配套比例能到 60% 以上。但如果按“8MW 以上、海上大兆瓦”这个细分口径,海外品牌(SKF、舍弗勒、NTN、铁姆肯)仍然占据明显优势。真正的瓶颈不是能不能做出来,而是批量一致性和长期运行数据——整机厂不敢拿 25 年质保去赌。
问:主轴承坏了,换一套要多少钱?
答:陆上机型,算上吊车、人工、停机电量损失,一次更换通常在几十万到上百万人民币区间。海上的账完全不一样——要动用自升式安装船,船机资源紧张的时候光船租每天就是几十万,加上窗口期等待,单次更换总成本摸到千万级别并不稀奇。这也是海上机型对轴承可靠性要求近乎苛刻的原因。所以圈里有句话:海上风电拼的不是发电量,是别出事。
被忽视的配角:齿轮箱、铸件和塔筒法兰
大家都盯着主轴承,其实风电产业链里还有几个环节,利润和门槛一点不低。
齿轮箱。双馈机型的齿轮箱是典型的增速箱,速比 1:100 左右,一般三级,两级行星加一级平行轴,或者一级行星两级平行。技术路线这几年有变化:以前行星级基本用滚动轴承,现在滑动轴承在行星轮的渗透率明显上来了。国内南高齿、德力佳占了大份额,海外采埃孚、威能极也在。齿轮箱的难点不在设计,在批量制造的齿面质量和洁净度控制。✅ 一颗铁屑留在箱体里,可能就是一次批量召回。
大型铸件。轮毂、机架、主轴这些球墨铸铁件,厚大断面,QT400-18 是最常见的牌号,要求 -40 摄氏度低温冲击韧性。厚壁件冷却慢,容易石墨畸变、缩松。超声检测一票否决,没有商量余地。
塔筒法兰。听起来简单吧?就是个大圆环。但法兰的平面度、螺栓孔的定位精度、锻件的流线方向,直接决定塔筒连接的安全性。风载荷是交变的,螺栓预紧力一旦衰减,法兰就会张口。安装时用液压拉伸器同步张拉,顺序错了都不行。
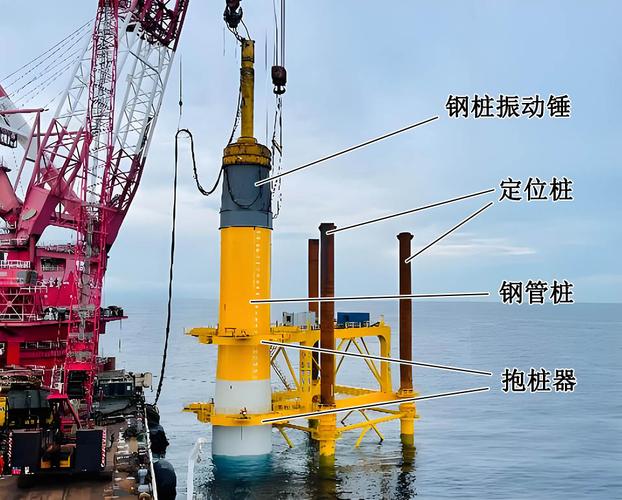 海上风电单桩基础塔筒法兰安装施工
海上这块,玩法完全不一样
 海上这块,玩法完全不一样
陆上风电拼的是成本,海上风电拼的是工程能力。
目前国内海上风电主流基础还是单桩,水深 30 米以内经济性最好。再深就要上导管架,或者漂浮式。漂浮式现在还在示范阶段,成本高得吓人,但它是深海的唯一解,早晚要啃。
机组大型化这几年跑得飞快。陆上主流从 3MW 跳到 6MW 甚至 8MW,海上 16MW 级别的机组已经下线装机。单机容量一大,叶片跟着长,现在最长的叶片已经超过 120 米,碳纤维主梁成了标配。❗ 大型化的连锁反应是全链条的:轴承要更大、齿轮箱扭矩更高、叶片模具要重开、吊装船要升级、运输道路要改造。有个细节很多人不知道——陆上大兆瓦机型的一个隐形瓶颈是道路运输。叶片太长,山区弯道过不去,最后逼得整机厂去搞分段叶片。
说到底,风电这个行业最迷人的地方,是它把材料、机械、电气、海洋工程、气象全拧在一起了。你很难在别的制造业里找到这种复杂度。
而中国制造在这条链上的位置,已经从“组装”一路爬到“造核心件”。爬得挺快。只不过有些地方,还得再爬几年。