2024工业氢能落地实录:别炒概念了,先把眼前的账算明白
不是“绿氢万能”,工业端最先跑通的反而是“灰氢就近消纳”
很多人一提到工业氢能,第一反应就是要用上100%由风光电电解水制出来的绿氢,仿佛只要用了副产提纯的工业氢,就算不上正经的脱碳项目。但2024年上半年全国投运的17个万吨级以上工业用氢项目里,72%的氢源都来自周边10公里范围内的氯碱厂、焦化厂副产氢,根本不是大家想象中从千里之外运过来的绿氢。
为啥?算笔最实在的账就懂了。现在西北光伏电站配套的电解水绿氢,落地成本普遍在25-30元/公斤,就算拉上补贴,也得20块往上。而焦化厂本来要通过放空管烧掉的副产氢,提纯到工业用的纯度标准,送到隔壁钢厂的厂界成本才8-10块/公斤,差了快三倍。换你是钢厂老板,你选哪个?
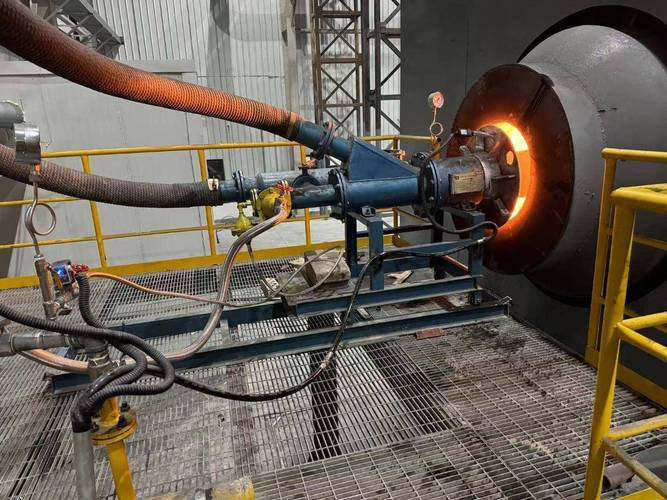
 唐山某钢厂氢能烧嘴替代天然气燃烧现场
之前有个做氢能设备的朋友跟我吐槽,说去年他跑项目,碰到好几个园区管委会的领导,上来就要求必须上纯绿氢的项目,不然不给批地。结果算下来的成本,比原来烧天然气还贵30%,项目放了半年,连设备招标都没启动。
问:很多政策都在要求工业项目必须使用100%绿氢才能拿补贴,那现在这些副产氢的项目拿不到政策支持,为啥还扎堆上?
答:算过实际账就知道了——现在全国工业碳市场的配额价格已经摸到65元/吨了,一个100万吨粗钢产能的生产线,换氢能烧嘴之后,一年光省下来的天然气采购成本加碳配额收益就有3200多万,整套设备的投资3年就能全部收回,根本不用等政策补贴。那些天天等着要补贴才敢动的项目,要么是没摸清楚自己周边的氢源在哪,要么是想借着概念套点政策的快钱,大概率活不过两个采暖季。
重卡换电不如换氢?高速沿线的加氢站现在真的开始赚钱了
之前行业里吵了快三年,到底是换电重卡好还是氢能重卡好,很多人拍着胸脯说换电是终局,氢能根本跑不起来。结果2024年上半年的实际运营数据打了不少人的脸:在山西、河北、内蒙古的矿山、港口、钢厂短倒线路上投运的氢能重卡,单车的全生命周期使用成本已经比同载重的柴油重卡低了30%,比换电重卡低了12%。
 晋煤集团短倒氢能重卡排队加氢现场
说实话,我去年还觉得氢能重卡就是个凑数的示范项目,直到上个月去潞安集团的配套加氢站,站长老张跟我算,现在他们站一天能加1.2吨氢,比去年同期翻了4倍,根本不是之前那种一天加个两三百公斤、靠补贴养着的空转状态。
为啥突然就跑通了?因为大家终于不搞“从新疆运绿氢到山西跑重卡”这种离谱操作了。现在的氢能重卡项目,全是在焦化厂旁边建加氢站,给固定跑短倒线路的重卡加氢,氢源成本才12块/公斤,比柴油的每公里成本低8毛。线路固定,氢源就近,账一下子就顺了。
问:我手上现在有50台跑省际干线的重卡,主要跑山西到山东的煤炭运输线路,要不要直接换成氢能版的?
答:别换。真的。现在氢能重卡的适用场景只有两个:一是单程半径200公里以内的固定短倒线路,二是沿线每50公里就有一个低成本氢源的高速干线。你要是跑跨省长线,现在沿线的加氢站密度根本不够,等你绕路找加氢站的时间成本,早就把省下来的油钱耗没了。真要换,先把钢厂、矿山、港口的短倒车队换了,别跟风碰干线运输。
别被“氢储能”的概念忽悠了,现在的真坑全在储运环节
这两年但凡讲氢能的报告,最后总要扯两句氢储能,说什么未来氢可以把风光电的电存起来,解决新能源消纳的问题。但跑了快20个项目之后我发现,2024年工业氢能落地的最大瓶颈,从来不是制氢端的产能不足,而是从氢源到用氢端的“最后一百公里”储运成本。
现在国内主流的长管拖车运氢,单车一次能拉300公斤左右的高压氢,跑200公里的运输成本就占到氢价的30%以上。如果要拉到500公里以外的用氢客户,光运费就得20块/公斤,就算你制氢成本再低,送到客户手里也没价格优势。
💡 现在真正跑通的低成本储运模式,全是“氢源和用氢端物理距离不超过10公里”的园区级模式——比如氯碱厂隔壁就是光伏玻璃厂,焦化厂隔壁就是特钢厂,直接架一根管廊把氢接过去,连拖车都不用,储运成本直接砍到每公斤2块钱以内。
之前见过太多离谱的可研报告,上来就写“要建1000兆瓦的电解水制氢项目,覆盖周边500公里范围内的所有工业用氢客户”,通篇不算运输成本,500公里运氢的成本都快赶上氢本身的价格了,图啥?
不过话说回来,今年下半年国家管网已经在河北、山东的工业集群区启动了纯氢管道的试点,第一批120公里的管道年底就能投运。按照现在的测算,等工业集群区的纯氢管网铺起来之后,管道运氢的成本能降到每公斤2块钱以下,到时候整个工业氢能的使用成本,还能再砍一半。
说句实在的,现在工业氢能已经过了“靠概念拿融资”的草莽阶段了。不管是做设备的、做运营的、还是做投资的,别再盯着那些几十年后的远景目标算账了,先把眼前10公里范围内的氢源摸清楚,把用氢端的实际成本账算明白,比啥都强。毕竟工业人做事情,从来都是先算能不能赚钱,再谈能不能实现双碳目标——对吧?