2024年制造端供应链的真实账本:谁在赚稳钱,谁在踩坑
上周去苏州找做精密钣金加工的老周喝茶,他把去年的供应链复盘表往我面前一推,第一行数字我愣了——去年原材料占营收的比例,从28%降到19%。
换三年前我绝对不信。
那时候老周为了压采购成本,把所有原材料供应商筛了三遍,选的全是报价最低的那家,结果去年年初换了批所谓的“国产替代高精度导轨”,连续3批加工件的平面度公差超了0.02mm,客户直接扣了20%的尾款,赔了快40万。
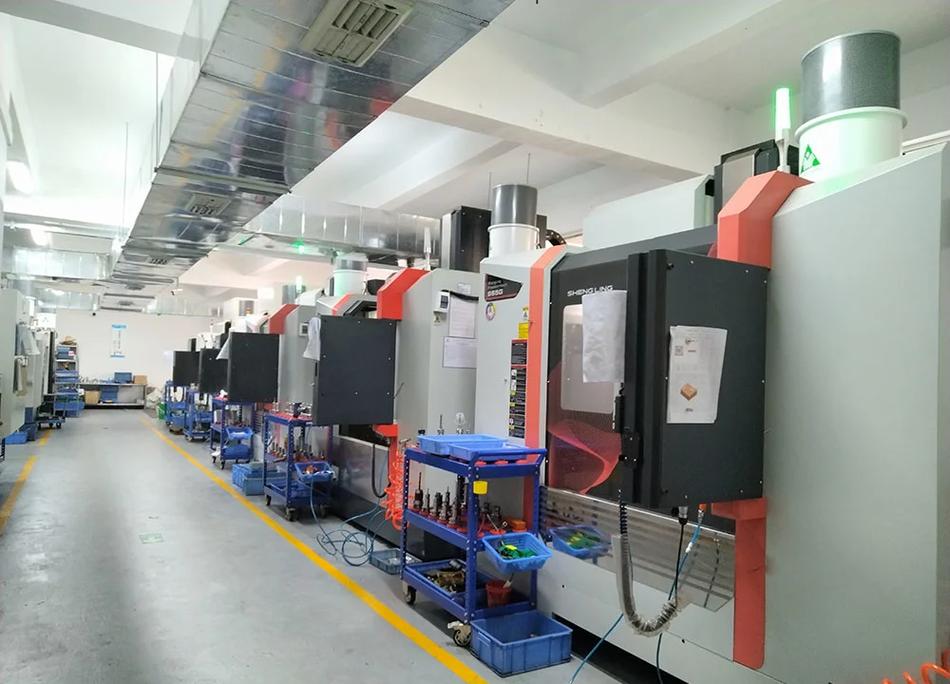
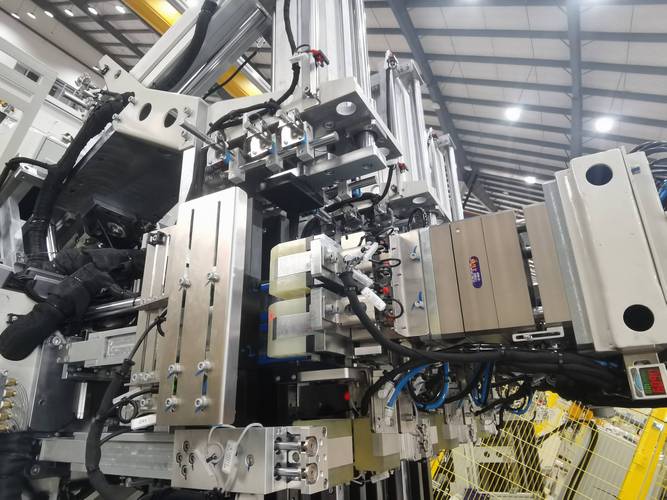
 精密钣金车间导轨安装调试现场
问:我们公司也在推国产替代,是不是只要参数对得上就能直接换供应商?
答:千万别上来就全换。我见过最稳妥的做法是分三批试:先拿非核心工序的料做小批量测试,连续跑300小时无故障再换到次核心工序,最后留10%的核心环节用原供应商做备份。去年有个做光伏支架的客户,上来就把所有镀锌板供应商全换成本地小厂,结果夏天一场暴雨,存的1000吨板材全锈了,光返工就花了200多万。
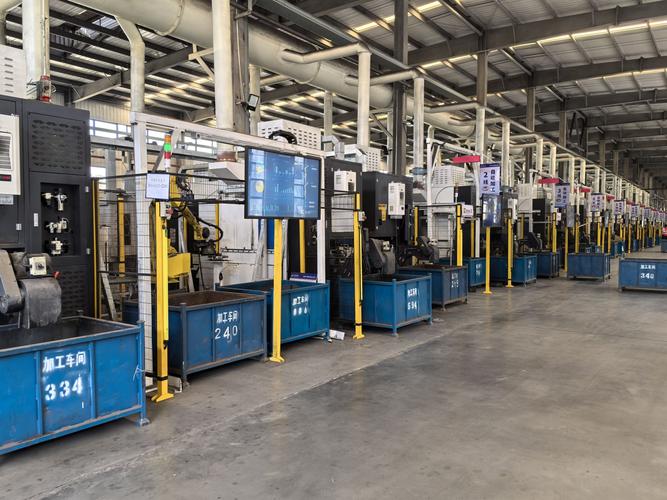
制造企业原材料仓配货出库作业现场
问:那我们怎么把这些隐性成本算清楚,给老板看明白换供应商的账?
答:别拿老的财务表算。你就拉过去12个月的所有和供应链相关的支出:采购额、来料检验费、不合格品返工费、停线损失、加急物流费、客户因为交期延误扣的违约金,把这些全加起来除以总采购量,这才是真实的单位采购成本。我之前帮一个做注塑件的客户算过,他之前选的那家报价最低的塑料粒子供应商,算上所有隐性成本,比报价高8%的那家供应商,实际单吨成本高了23%。
别再迷信“全链国产化”的政治正确了
坑就踩在这。 很多人把供应链韧性等同于“所有环节都必须在国内搞定”,但实际上对于制造端的精密加工环节,关键零部件的适配性、交付的稳定性,从来都比“国产还是进口”的标签重要。老周后来算了笔账,那次换导轨赔的钱,够他买3年的进口导轨了。现在他的供应链清单里,高精度导轨还是保留了两家供应商:一家是本地做同类产品的厂,一家是原来合作了8年的进口品牌代理商,采购量按7:3分配——既拿到了国产替代的成本优势,又留了核心环节的备份,不至于一断供就全车间停转。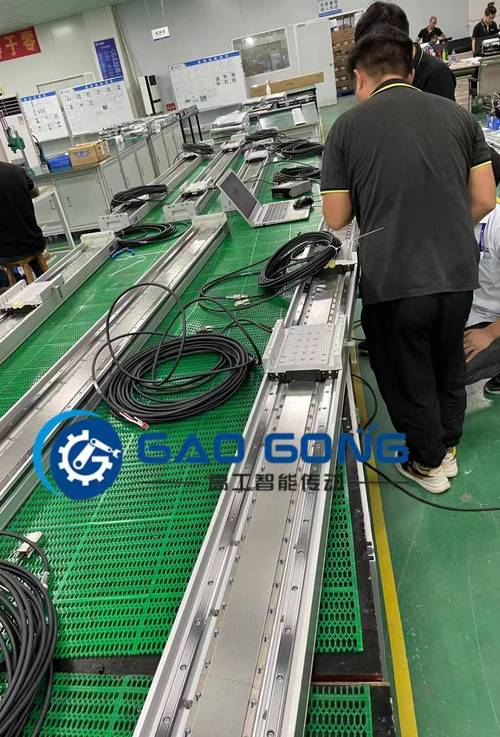 精密钣金车间导轨安装调试现场
问:我们公司也在推国产替代,是不是只要参数对得上就能直接换供应商?
答:千万别上来就全换。我见过最稳妥的做法是分三批试:先拿非核心工序的料做小批量测试,连续跑300小时无故障再换到次核心工序,最后留10%的核心环节用原供应商做备份。去年有个做光伏支架的客户,上来就把所有镀锌板供应商全换成本地小厂,结果夏天一场暴雨,存的1000吨板材全锈了,光返工就花了200多万。
真正的供应链成本,从来都不是采购价
老周现在的供应链调整,最让同行看不懂的是,他把原来的3家原材料供应商,换成了1家离他工厂车程20分钟的本地钢贸商。 熟悉的人都知道,这家钢贸商的报价,比原来那家大型钢厂的经销商,每吨贵了120块。 但算完去年的总账,老周反而省了快70万。 💡 很多企业的采购KPI只考核“采购单价同比下降率”,这本质上是在把供应链的隐性风险转嫁给生产端。你算啊:原来的钢厂经销商要3天才能送货,现在打个电话2小时就能到;原来因为等料停线的时间,去年是127小时,今年降到了11小时,光停线损失就省了60多万;加上来料检验的批次减少,检验人工又省了8万,再算上不用为了赶交付发的加急物流费,实际单吨材料的综合成本,比之前找大供应商的时候低了快10%。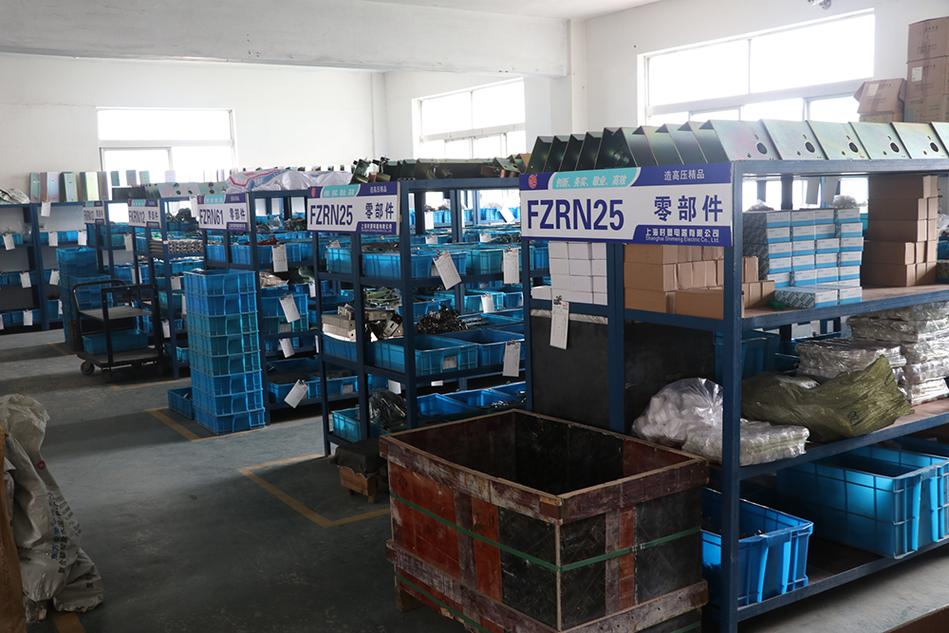 制造企业原材料仓配货出库作业现场
问:那我们怎么把这些隐性成本算清楚,给老板看明白换供应商的账?
答:别拿老的财务表算。你就拉过去12个月的所有和供应链相关的支出:采购额、来料检验费、不合格品返工费、停线损失、加急物流费、客户因为交期延误扣的违约金,把这些全加起来除以总采购量,这才是真实的单位采购成本。我之前帮一个做注塑件的客户算过,他之前选的那家报价最低的塑料粒子供应商,算上所有隐性成本,比报价高8%的那家供应商,实际单吨成本高了23%。