电动汽车三电制造:为什么国内车企能把成本压到外资看不懂?
去年跑了珠三角6家三电配套工厂。
吓了一跳。
原来十几年前我刚接触新能源制造的时候,总觉得外资的自动化生产线是摸不到的天花板,无论是工艺精度还是成本控制都甩我们好几条街。这次跑下来才发现,规则早就变了。国内电动汽车制造业卷出来的这套玩法,外资来了都得揉一揉眼睛,不敢相信自己看到的。
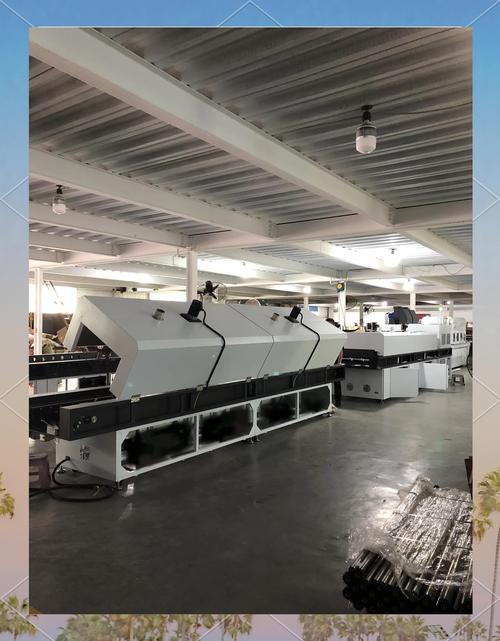
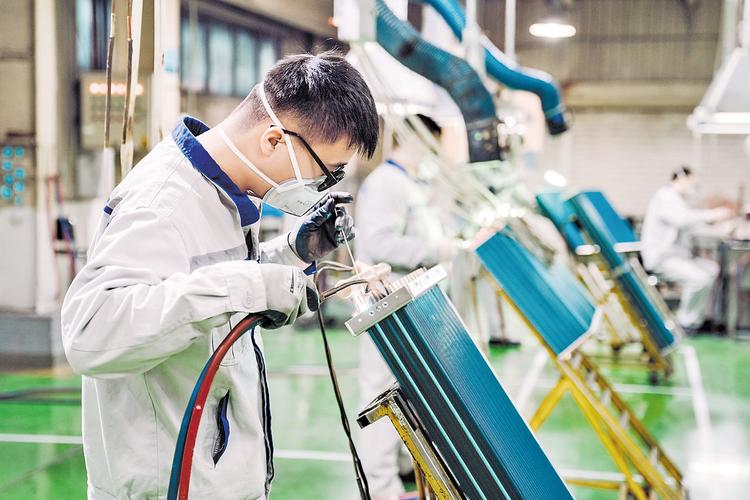
 国内电动汽车动力电池包自动化柔性生产线车间实拍
问:很多人说电动汽车成本降得快只是因为电池规模化,真的是这样吗?
答:不全是。规模化摊薄研发成本只是基础,制造端工艺和流程改进带来的降本,占了总成本下降的至少三成。
给你算笔账:设备利用率提升30%,平摊到每个电池包的制造成本直接降120块以上。原来电池模组铝合金壳体用压铸工艺,材料利用率只有70%,边角料全浪费了,现在换成一体化挤轧成型,材料利用率直接干到92%,单壳体成本又降小两百。就这么一块一块抠,十万级的电动汽车,光制造端就能抠出大几千的利润空间,放在十年前想都不敢想。
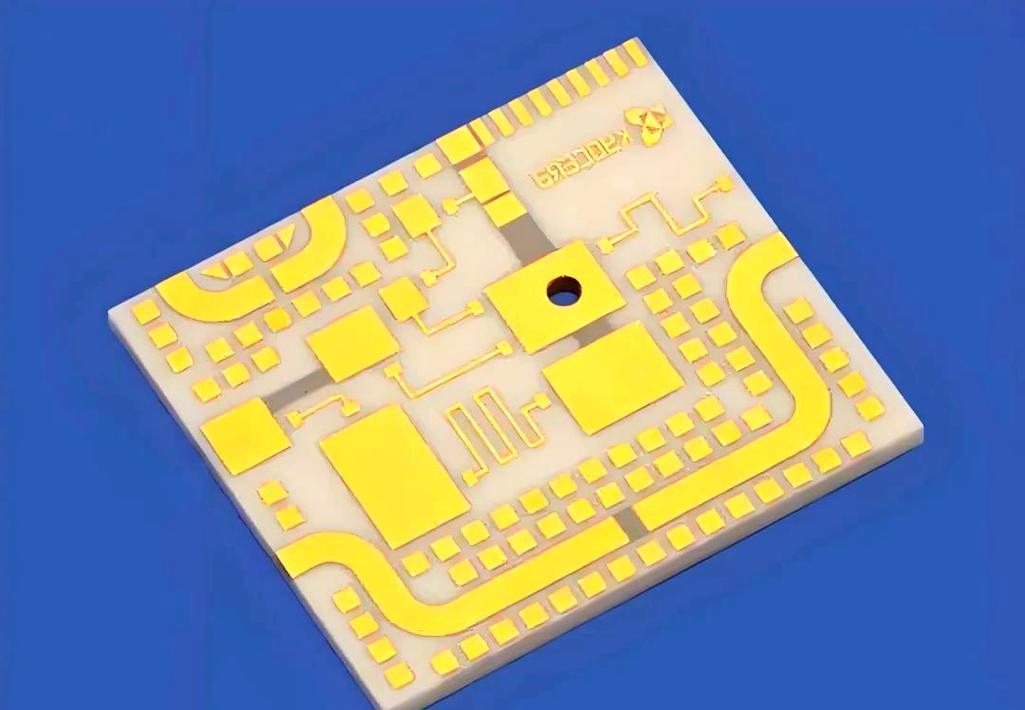
电动汽车车规IGBT模块自动化封装生产线
我上次去一家线控转向供应商参观,人家给我算过一笔账:原来方向机控制芯片全靠进口,一片120块,现在换成国产芯,只要45块,故障率还比进口低0.02个百分点。一套转向系统下来,直接降了小一百,这个差价,直接就能让车企把车价往下探,抢占更多市场。
问:国产替代会不会牺牲可靠性?毕竟电动汽车三电出问题就是大事故,没人敢赌。
答:说实话,早年确实有一批小厂为了抢单降标准出过问题,把国产件的名声搞坏过。但现在头部国产零部件厂商的可靠性标准,卡得比外资还严。
我看过宁德时代的动力模块出厂检测,每一个模块都要过三次-40℃到85℃的循环冲击,不良率控制在0.5ppm以内,也就是百万个里才允许出半个不良,这个标准比十年前外资的标准严了四倍。现在不少欧洲日系的车企,都偷偷找国内供应商拿货,就是扛不住这个成本加质量的组合拳,卖车赚不到钱,只能低头找供应链降本。
规模化制造下的成本魔术
很多人聊电动汽车成本,张口就说只是电池原材料降价,其实根本没摸到核心。真正的杀招,都藏在制造端的细节里。 我蹲在一家头部动力电池包厂的车间看了整整一上午,最大的感受就是灵活。外资早年建线,一条线只做一个型号的电池包,换产要停线三天调夹具改参数,设备利用率常年在六成晃悠。现在国内头部工厂的柔性生产线,换产调整只要不到2小时,一条线能兼容从40kWh微型车包到150kWhSUV包全品类,设备利用率直接拉到90%以上。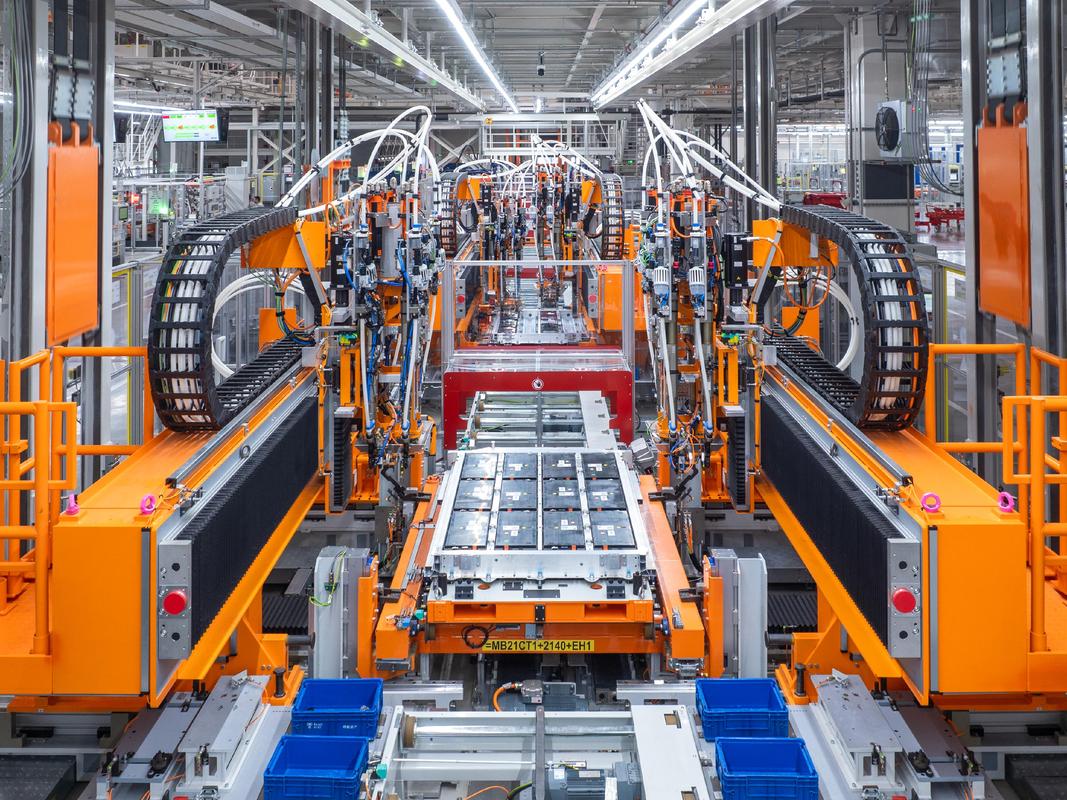 国内电动汽车动力电池包自动化柔性生产线车间实拍
问:很多人说电动汽车成本降得快只是因为电池规模化,真的是这样吗?
答:不全是。规模化摊薄研发成本只是基础,制造端工艺和流程改进带来的降本,占了总成本下降的至少三成。
给你算笔账:设备利用率提升30%,平摊到每个电池包的制造成本直接降120块以上。原来电池模组铝合金壳体用压铸工艺,材料利用率只有70%,边角料全浪费了,现在换成一体化挤轧成型,材料利用率直接干到92%,单壳体成本又降小两百。就这么一块一块抠,十万级的电动汽车,光制造端就能抠出大几千的利润空间,放在十年前想都不敢想。
本土供应链到底卷到了什么程度
成本压得下来,核心还是供应链全打通了。放在十年前,电动汽车核心零部件几乎全靠进口,价格人家说多少就是多少,你还没得挑。现在不一样了,从芯片到结构件,全链条都有本土玩家卷价格卷质量。 就拿车规IGBT来说,原来英飞凌一家独大,卖给车企的价格要180块一只,交期还动不动排三个月。现在国内头部厂商的车规IGBT市占率已经超过55%,性能满足L2-L3级辅助驾驶要求,价格只要进口的三分之二,交期最长两周,还给你按需定制参数。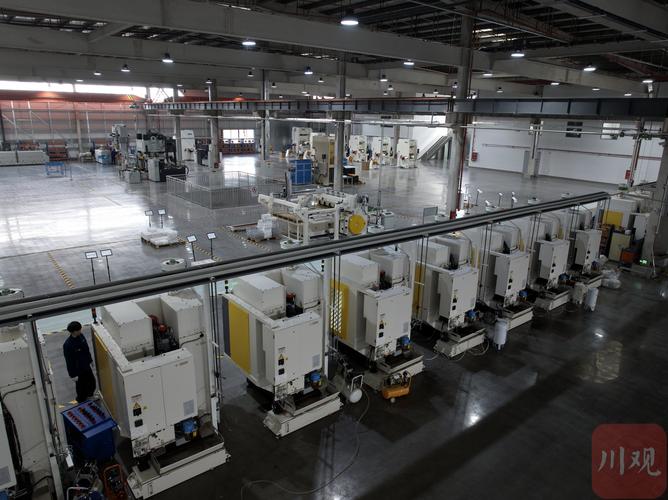 电动汽车车规IGBT模块自动化封装生产线
我上次去一家线控转向供应商参观,人家给我算过一笔账:原来方向机控制芯片全靠进口,一片120块,现在换成国产芯,只要45块,故障率还比进口低0.02个百分点。一套转向系统下来,直接降了小一百,这个差价,直接就能让车企把车价往下探,抢占更多市场。
问:国产替代会不会牺牲可靠性?毕竟电动汽车三电出问题就是大事故,没人敢赌。
答:说实话,早年确实有一批小厂为了抢单降标准出过问题,把国产件的名声搞坏过。但现在头部国产零部件厂商的可靠性标准,卡得比外资还严。
我看过宁德时代的动力模块出厂检测,每一个模块都要过三次-40℃到85℃的循环冲击,不良率控制在0.5ppm以内,也就是百万个里才允许出半个不良,这个标准比十年前外资的标准严了四倍。现在不少欧洲日系的车企,都偷偷找国内供应商拿货,就是扛不住这个成本加质量的组合拳,卖车赚不到钱,只能低头找供应链降本。