化工:别被刻板印象骗了,这才是中国高端制造的隐形底座
很多人一提到化工,第一反应就是冒着黄烟的旧工厂、刺鼻的气味、赚辛苦钱的落后行业。
这印象,停留在三十年前。
现在早翻篇了。
❗ 很多人不知道,我们能做到全球最大的新能源产能,后背就是化工撑着的。没有化工的国产替代,光伏、动力电池、芯片全要卡脖子。
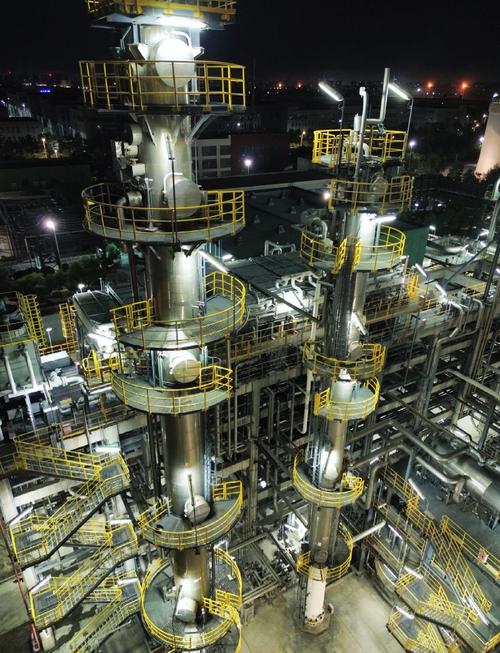
 国内现代化绿色化工园区锂电材料生产车间
问:很多人说化工就是高污染高能耗,双碳背景下是不是越来越没出路?
答:正好反过来,双碳反而给高端化工开出了全新的增长曲线。你想,光伏要降本推广,核心环节之一就是光伏级EVA胶膜的良品率,十年前这个材料几乎全靠进口,价格被卡到两万多一吨,现在国内万华、联泓这些化工企业做出来稳定的量产产品,直接把价格打到一万出头,整个光伏产业链的成本直接降了一块大的,这不就是助力双碳吗?
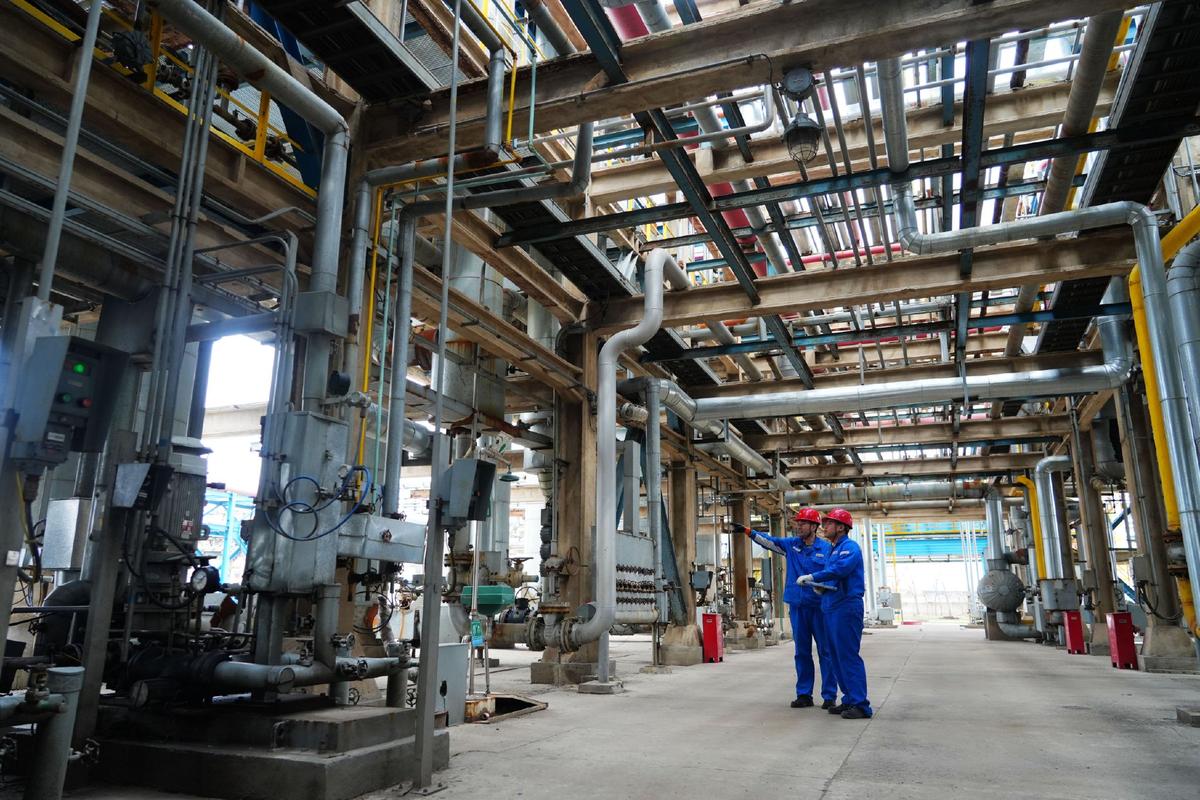
说实话,我去年去江苏连云港一个新建的化工园区调研,整个园区走下来,连一丝异味都没闻到,绿化覆盖率比很多城市产业园都高,所有排污全是密闭在线监测,数据实时上传到环保局,早不是几十年前那个乱排乱放的样子了。
不过话说回来,我们也得承认,差距还是有的。不是所有化工领域都追上了国际龙头,很多高端细分品类还在爬坡。
芯片制造用G5级电子级氢氟酸纯度检测实验室
问:化工卡脖子和其他领域的卡脖子有啥不一样?为什么这么难突破?
答:化工的卡脖子是隐形的,也是慢功夫熬出来的。这一行不像芯片,投几千亿砸几条生产线就能出成果,化工的核心除了设备,还有配方和工艺参数。举个例子,同样做动力电池用的三元前驱体,你配方里钴的比例差0.05%,反应温度差2度,做出来的材料循环寿命就能差几百次,这些参数都是一代代工程师一点点试出来的,没有几十年的积累,根本摸不到门道。
而且很多细分领域市场规模不大,海外巨头攥着专利,你花大价钱研发出来,赚的钱还不够覆盖成本,所以很多企业不愿意碰,就一直卡着。这几年不一样了,下游高端制造起来了,需求量上来了,国内化工企业才敢砸钱研发,慢慢把这些坑填上。
现在化工行业的新机会在哪
说实话,这些年年轻人不愿意读化工专业,觉得毕业进工厂苦,待遇低。我接触过不少化工专业的毕业生,家长逼着考公转行,想想真的挺可惜。
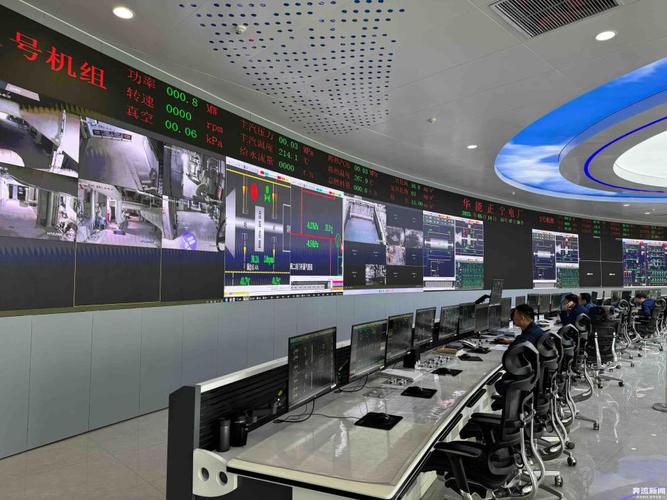
现在头部化工企业的研发岗,起薪真不低,985硕士毕业进万华、恒力这些企业,起薪二十多万很正常,干个三五年年薪四五十万的一大把,比很多坐办公室的白领强多了。而且现在新生产线全自动化,中控室都是大屏,倒班也是四班三倒,工作环境比十年前好一万倍。
接下来十年,化工的机会全在三个方向:
1. 新能源材料国产替代:除了已经成熟的锂电材料,现在钙钛矿光伏用的封装材料、固态电池用的电解质,全是新的增量市场,还在抢产能的阶段
2. 可降解材料:禁塑令推开之后,PBAT、聚乳酸这些可降解塑料的需求每年涨30%以上,很多新建产能还在释放,缺口还很大
3. 生物医药药用辅料:之前做注射剂的药用辅料几乎全靠进口,这两年国内集采倒逼企业降本,国产药用辅料的替代速度特别快,机会很多
谁再说化工是落后产能,我第一个不服。中国能成为全世界唯一全品类制造业大国,化工就是最基础的底座。之前我们做中低端化工品给全世界供货,现在往高端新材料走,这波国产替代的浪潮里,化工绝对是最核心的主角。
不信你过五年再看,会有一大批中国化工企业跑到全球细分领域的第一。
别拿老眼光看今天的中国化工
✅ 现在国内头部化工企业的产能、研发能力,放在全球都是第一梯队。你开车出门,车身上的轻量化改性塑料、轮胎里的高端合成橡胶、油箱里的清洁燃油添加剂,全是化工产品;你拿的手机,机身里面的防水胶、芯片的封装材料,也都出自化工生产线。更别说光伏的EVA胶膜、动力电池的正极前驱体,全是化工行业啃下来的硬骨头。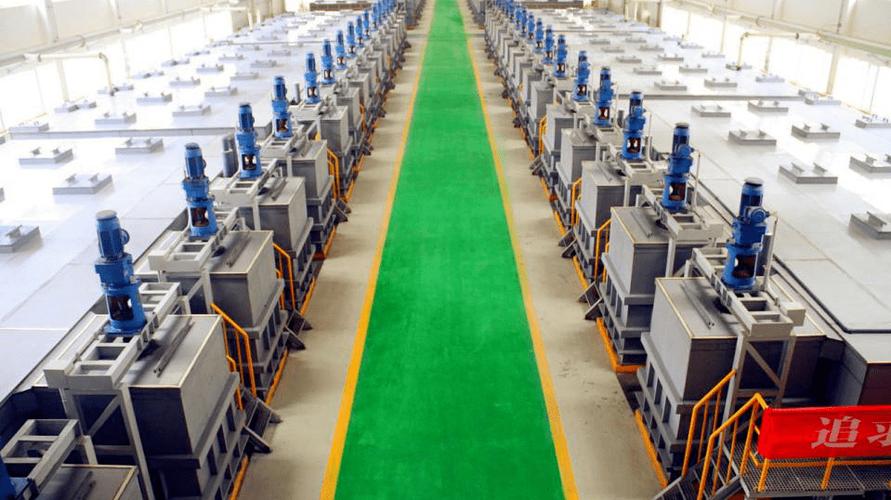 国内现代化绿色化工园区锂电材料生产车间
问:很多人说化工就是高污染高能耗,双碳背景下是不是越来越没出路?
答:正好反过来,双碳反而给高端化工开出了全新的增长曲线。你想,光伏要降本推广,核心环节之一就是光伏级EVA胶膜的良品率,十年前这个材料几乎全靠进口,价格被卡到两万多一吨,现在国内万华、联泓这些化工企业做出来稳定的量产产品,直接把价格打到一万出头,整个光伏产业链的成本直接降了一块大的,这不就是助力双碳吗?
说实话,我去年去江苏连云港一个新建的化工园区调研,整个园区走下来,连一丝异味都没闻到,绿化覆盖率比很多城市产业园都高,所有排污全是密闭在线监测,数据实时上传到环保局,早不是几十年前那个乱排乱放的样子了。
不过话说回来,我们也得承认,差距还是有的。不是所有化工领域都追上了国际龙头,很多高端细分品类还在爬坡。
高端制造卡脖子,大多卡就在化工材料上
💡 很多人盯着光刻机、高端机床喊卡脖子,却很少注意到,这些高端制造的卡点,很多埋在化工材料里。就说芯片制造吧,14nm以下先进制程需要的高纯电子特气、光刻胶单体、先进封装用的底部填充胶,全是化工产品,之前九成以上靠进口。 之前2021年缺芯潮的时候,不止晶圆厂产能不够,给晶圆做清洗的电子级氢氟酸,国内能达到G5纯度的也就两三家企业,产能挤不出来,照样拖后腿。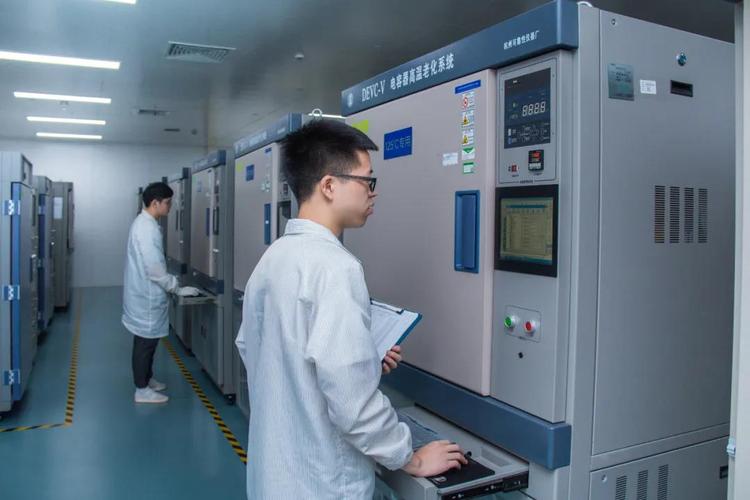 芯片制造用G5级电子级氢氟酸纯度检测实验室
问:化工卡脖子和其他领域的卡脖子有啥不一样?为什么这么难突破?
答:化工的卡脖子是隐形的,也是慢功夫熬出来的。这一行不像芯片,投几千亿砸几条生产线就能出成果,化工的核心除了设备,还有配方和工艺参数。举个例子,同样做动力电池用的三元前驱体,你配方里钴的比例差0.05%,反应温度差2度,做出来的材料循环寿命就能差几百次,这些参数都是一代代工程师一点点试出来的,没有几十年的积累,根本摸不到门道。
而且很多细分领域市场规模不大,海外巨头攥着专利,你花大价钱研发出来,赚的钱还不够覆盖成本,所以很多企业不愿意碰,就一直卡着。这几年不一样了,下游高端制造起来了,需求量上来了,国内化工企业才敢砸钱研发,慢慢把这些坑填上。
现在化工行业的新机会在哪
 现在化工行业的新机会在哪
说实话,这些年年轻人不愿意读化工专业,觉得毕业进工厂苦,待遇低。我接触过不少化工专业的毕业生,家长逼着考公转行,想想真的挺可惜。
现在头部化工企业的研发岗,起薪真不低,985硕士毕业进万华、恒力这些企业,起薪二十多万很正常,干个三五年年薪四五十万的一大把,比很多坐办公室的白领强多了。而且现在新生产线全自动化,中控室都是大屏,倒班也是四班三倒,工作环境比十年前好一万倍。
接下来十年,化工的机会全在三个方向:
1. 新能源材料国产替代:除了已经成熟的锂电材料,现在钙钛矿光伏用的封装材料、固态电池用的电解质,全是新的增量市场,还在抢产能的阶段
2. 可降解材料:禁塑令推开之后,PBAT、聚乳酸这些可降解塑料的需求每年涨30%以上,很多新建产能还在释放,缺口还很大
3. 生物医药药用辅料:之前做注射剂的药用辅料几乎全靠进口,这两年国内集采倒逼企业降本,国产药用辅料的替代速度特别快,机会很多
谁再说化工是落后产能,我第一个不服。中国能成为全世界唯一全品类制造业大国,化工就是最基础的底座。之前我们做中低端化工品给全世界供货,现在往高端新材料走,这波国产替代的浪潮里,化工绝对是最核心的主角。
不信你过五年再看,会有一大批中国化工企业跑到全球细分领域的第一。